
BF.Marktradar Oktober 2026
Stimmung der Finanzierer stabilisiert sich trotz steigender Zinsen
Laut dem aktuellen BF.Quartalsbarometer verzeichnen die Immobilienfinanzierer ein anziehendes Neugeschäft – und das, obwohl die mittel- und langfristigen Kapitalmarktzinsen im September deutlich gestiegen sind. Hinzu kommt: Die jüngste EZB-Zinserhöhung und die anhaltende geopolitische Unsicherheit erschweren die Kalkulation. Dennoch ist unserer Meinung nach eine weitere Erholung möglich. Sie setzt aber voraus, dass Immobilien-Investments auch unter den veränderten Finanzierungsbedingungen tragfähig sind.
Das Neugeschäft belebt sich, die Kreditvergabe bleibt anspruchsvoll
Das aktuelle BF.Quartalsbarometer zeigt eine deutliche Verbesserung. Der Index steigt im dritten Quartal 2026 um 13,67 Zähler auf minus 12,3 Punkte. Die Stimmung bleibt damit im negativen Bereich, hat sich gegenüber dem Vorquartal aber spürbar aufgehellt. Der Barometerwert ist damit trotz des anhaltenden Irankriegs gestiegen.
35 Prozent der Befragten berichten von einem steigenden Neugeschäft, die übrigen 65 Prozent von einer unveränderten Entwicklung. Niemand meldet einen Rückgang. Im Vorquartal hatte noch fast ein Viertel der Befragten ein abnehmendes Neugeschäft verzeichnet. Auch die Finanzierungsbedingungen haben sich nach Einschätzung der großen Mehrheit stabilisiert: 80 Prozent sehen keine Veränderung gegenüber dem Vorquartal. Die Margen und Beleihungsausläufe haben sich im Durchschnitt nur wenig bewegt. Dazu passt, dass die Risikominimierung für 80 Prozent der Befragten weiterhin zu den Schwerpunkten im Neugeschäft gehört.
Neue Investitionen brauchen tragfähige Kalkulationen
Die Belebung des Neugeschäfts zeigt, dass Investitionen auch unter den heutigen Bedingungen möglich sind. Sie bedeutet jedoch keine Rückkehr zu Phantasiekalkulationen. Entscheidend ist, ob Kaufpreise, Investitionskosten und erzielbare Erträge wieder zueinanderpassen. Gerade im Wohnungsbau wird dieser Zusammenhang häufig unterschätzt. Wohnen in wachsenden Regionen bleibt aufgrund des anhaltenden Bedarfs attraktiv. Wohnungsknappheit allein macht ein Neubauvorhaben aber noch nicht rentabel. Maßgeblich ist, welche Mieten am jeweiligen Standort dauerhaft erzielt werden können und ob sie die Gesamtkosten einschließlich einer angemessenen Kapitalverzinsung tragen.
Weiterer Engpassfaktor bleibt das Eigenkapital. Dazu passt die im Quartalsbarometer beobachtete stärkere Nachfrage nach eigenkapitalähnlichen Finanzierungsformen und nach Eigenkapital von Joint-Venture-Partnern. Eine unzureichende Rentabilität des Gesamtprojekts lässt sich damit allerdings nicht beseitigen. Auch neue Eigenkapitalgeber benötigen eine angemessene Rendite. Wo diese nicht erreichbar ist, müssen Kosten, Einstiegspreise oder die Projektkonzeption angepasst werden.
Zinsentwicklung
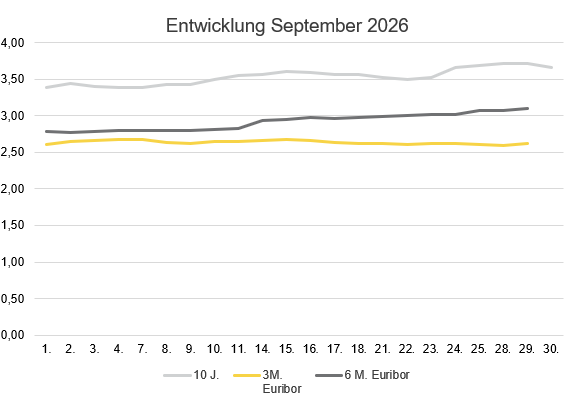
Im September haben sich die Zinsen je nach Laufzeit unterschiedlich entwickelt. Der Dreimonats-Euribor lag am 29. September bei 2,617 Prozent und damit nahezu auf dem Stand vom Monatsbeginn mit 2,608 Prozent. Der Sechsmonats-Euribor stieg dagegen von 2,779 auf 3,103 Prozent. Bei den zehnjährigen Swapsätzen fiel der Anstieg von 3,39 auf 3,71 Prozent deutlich aus. Das entspricht einem Anstieg von 32 Basispunkten. Eine zwischenzeitliche Entspannung in der zweiten Monatshälfte hielt nicht an.
Damit hat sich die Kapitalmarktbasis für neue Festzinsfinanzierungen und Zinsabsicherungen verteuert. Selbst unveränderte Kreditmargen verhindern unter diesen Umständen keinen Anstieg der gesamten Finanzierungskosten. Bereits im BF.Quartalsbarometer hatten 75 Prozent der Befragten höhere Zinsen für zehnjährige Finanzierungen bis zum Jahresende erwartet. Der September verlief bislang in diese Richtung.
Die Septemberdaten zeigen den Anstieg der nominalen Zinsen; welchen Anteil daran Realzinsen, Inflationserwartungen und Risikoprämien haben, lässt sich aus dieser Übersicht allein nicht bestimmen. Wir rechnen aber weiterhin damit, dass das Realzinsniveau dauerhaft höher bleiben wird. Auch eine rückläufige Inflation würde nicht automatisch zu der Zinshöhe führen, wie wir sie vor der Irankrise hatten.
Ausblick
Die jüngste Entwicklung gibt Anlass zu vorsichtigem Optimismus. Das Neugeschäft belebt sich, und die Finanzierungsbedingungen haben sich nach Einschätzung der meisten Befragten stabilisiert. Zugleich verteuern die gestiegenen Kapitalmarktzinsen neue Finanzierungen und Anschlussfinanzierungen. Die zarte Erholung muss sich daher unter weiterhin anspruchsvollen Bedingungen bewähren.
Für Investoren und Projektentwickler folgt daraus, dass die Wirtschaftlichkeit eines Vorhabens nicht von einer baldigen Zinsentlastung abhängen darf. Entscheidend sind belastbare Ertragsannahmen, realistische Investitionskosten und ausreichende Reserven für Verzögerungen oder Mehrkosten. Bei Bestandsfinanzierungen müssen zusätzlich der künftige Kapitaldienst und ein möglicher Eigenkapitalbedarf frühzeitig geklärt werden. 18 Monate sollten hierfür mindestens eingeplant werden.
Finanzierbare Projekte und neue Abschlüsse sind auch in diesem Umfeld möglich. Die Fortschritte im Neugeschäft belegen das. Für eine breitere Erholung müssen jedoch mehr Eigentümer bereit sein, ihre Preisvorstellungen an die heutigen Bedingungen anzupassen.