
BF.Marktradar November 2026
Die Zinspause löst die Finanzierungsprobleme nicht
Die EZB hat die Leitzinsen Ende Oktober unverändert gelassen. Dies sollte jedoch keine großen Hoffnungen auf eine generelle Entspannung aufkommen lassen. Die Zinspause sollte vor allem nicht dazu verleiten, notwendige Preiskorrekturen noch weiter aufzuschieben. Für die Immobilienwirtschaft bleiben nicht die Leitzinsen, sondern die langfristigen Finanzierungskosten entscheidend, deren vorausgegangener Anstieg im Oktober nur teilweise korrigiert wurde. Neben Inflationsrisiken belastet die wachsende Staatsverschuldung die Kapitalmärkte.
Inflation und Staatsverschuldung erhöhen den Zinsdruck
Ein wesentlicher Treiber des Zinsanstiegs der vergangenen Monate war der erneut zunehmende Inflationsdruck durch höhere Energiepreise in der Folge des Irankriegs. Entscheidend für langfristige Konditionen ist allerdings weniger die aktuelle Inflationsrate als vielmehr die Frage, wie dauerhaft dieser Preisdruck sein wird.
Hinzu kommt als weiterer Faktor zunehmend die steigende Staatsverschuldung in fast allen westlichen Industrieländern. Der Internationale Währungsfonds sieht hohe Schuldenstände, anhaltenden Ausgabendruck und das erwartete große Emissionsvolumen als wesentliche Belastungen für die langfristigen Anleihemärkte. Nicht jeder Renditeanstieg ist dabei bereits ein Ausdruck eines gesunkenen Vertrauens in die Zahlungsfähigkeit eines Staates. Die zusätzlichen Staatsanleihen müssen schlicht von Anlegern auch aufgenommen werden. Wächst deren Nachfrage nicht entsprechend mit, sind höhere Zinsen erforderlich.
Der Ökonom Clemens Fuest warnt im Handelsblatt davor, dass die Unterstützung hochverschuldeter Staaten letztlich Vorrang vor einer konsequenten Inflationsbekämpfung erhalten könnte. Die hohe Staatsverschuldung könnte auch zu weiteren staatlichen Zwangsmaßnahmen führen, wie etwa die Verpflichtung für Banken und Versicherungen, zusätzliche Staatsanleihen zu halten. Fuest hält eine derartige Entwicklung sogar für sehr wahrscheinlich – auch wenn das für uns derzeit noch unvorstellbar klingen mag.
Zurück zur Gegenwart: Zumindest bislang wurde die Unabhängigkeit der EZB von keiner europäischen Regierung in Frage gestellt. Und auch das US-amerikanische Zentralbanksystem hat bisher dem erheblichen politischen Druck standgehalten. Die Frage ist, wie lange und in welchem Maß die Zentralbanken ihre Unabhängigkeit behalten können. Fest steht: Der Druck wird aufgrund der steigenden Schuldenstände zunehmen.
Höhere Kreditkosten begrenzen Kaufpreise und Neubau
Was bedeuten die steigenden Zinsen für die Immobilienbranche? Projektentwicklungen werden auf beiden Seiten ihrer Kalkulation getroffen. Die Finanzierung der Bauphase bleibt teuer, während die Erwerber nur begrenzte Kaufpreise finanzieren können. Bei einem Verkauf an institutionelle Investoren wirkt deren gestiegene Renditeanforderung ebenfalls auf den erzielbaren Erlös. Hoher Wohnungsbedarf allein schließt diese Wirtschaftlichkeitslücke nicht. Die finanzielle Leistungsfähigkeit der Haushalte begrenzt trotz aller Knappheit letztlich den Mietanstieg.
Bei Bestandsimmobilien wird es besonders schwierig, wenn eine höhere Zinsbelastung mit einem niedrigeren Beleihungswert zusammentrifft. Dann kann trotz stabiler Mieteinnahmen zusätzliches Eigenkapital notwendig werden. Eine Verlängerung des Kredits verschafft zwar Zeit. Sie löst das Problem aber nur, wenn diese Zeit für höhere Erträge, Entschuldung oder eine tragfähige Neuordnung der Finanzierung genutzt wird. Wir erwarten deshalb, dass bei einem Teil der anstehenden Refinanzierungen Verkäufe und Preiszugeständnisse erforderlich werden.
Zinsentwicklung
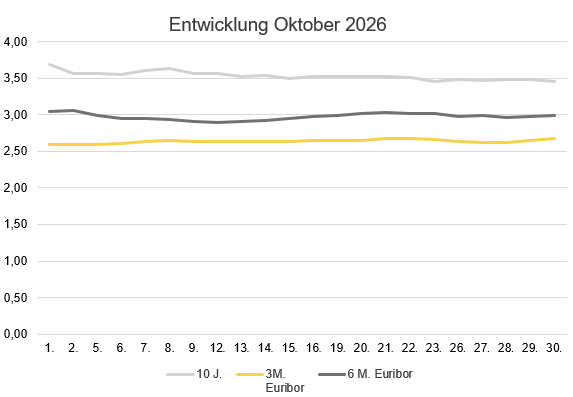
Im Oktober haben sich die langfristigen Swapsätze nach dem deutlichen Septemberanstieg wieder etwas entspannt. Der zehnjährige Euro-Zinsswap sank zwischen dem 1. und dem 29. Oktober von 3,69 auf 3,46 Prozent. Er liegt damit aber dennoch weiterhin über dem Wert vom 1. September von 3,39 Prozent. Die Entspannung im Oktober hat den Septemberanstieg somit nur teilweise korrigiert.
Am kurzen Ende verlief die Entwicklung unterschiedlich. Der Dreimonats-Euribor stieg im Oktober von 2,59 auf 2,68 Prozent, während der Sechsmonats-Euribor von 3,04 auf 2,99 Prozent sank. Für neue Festzinsfinanzierungen und Zinsabsicherungen hat sich die Kapitalmarktbasis im Monatsverlauf damit verbessert.
Ausblick
Die EZB ließ ihre Leitzinsen in der Sitzung vom 29. Oktober unverändert; der Einlagesatz bleibt bei 2,50 Prozent. Die Entscheidung ist nachvollziehbar: Höhere Zinsen beseitigen den Energiepreisschock nicht, während die verschärften Finanzierungsbedingungen die Nachfrage bereits dämpfen. Entscheidend bleibt, ob der Preisdruck stärker auf Löhne und andere Preise übergreift. Bislang sieht die EZB noch keine wesentliche Lohnreaktion. Die Zinspause bedeutet deshalb weder Entwarnung noch eine Zusage baldiger Zinssenkungen.
Die Entspannung der Kapitalmarktzinsen im Oktober ist willkommen. Für eine dauerhafte Entlastung müssten jedoch die Inflationsrisiken zurückgehen und die Finanzpolitik Vertrauen in tragfähige Staatshaushalte schaffen. Solange beides unsicher bleibt, ist auch bei unveränderten Leitzinsen mit erheblichen Schwankungen der langfristigen Finanzierungskosten zu rechnen.
Für die Immobilienwirtschaft bleibt deshalb entscheidend, dass Investitionen und Anschlussfinanzierungen unter den heutigen Bedingungen tragfähig sind. Auf eine inflationsbedingte Entschuldung oder die Hoffnung auf politisch gedrückte Zinsen lässt sich keine verlässliche Finanzierung aufbauen.
Unserer Meinung nach ist eine weitere Anpassung vieler Immobilienpreise nach unten notwendig. Diese erforderliche Korrektur wurde von vielen Marktakteuren schon zu lange aufgeschoben und verschleppt. Sie sollte sich nun nicht durch übertriebene Hoffnungen auf eine vorübergehende Entspannung am Zins- bzw. Kapitalmarkt noch weiter verzögern.